Ziraat Katılım
Ziraat Katılım Bankası A.Ş.
- 4,8
- 3.21K Değerlendirme
- 1.00M
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
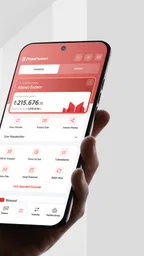
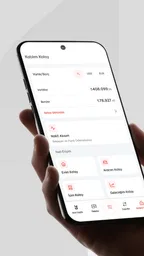
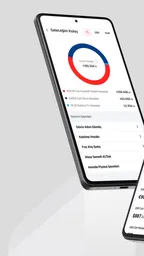
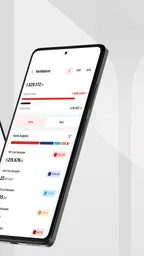
Ziraat Katılım Artıları ve Eksileri
Artıları
- Kullanıcı dostu arayüzü ile kolay kullanım.
- Çeşitli bankacılık işlemlerini hızlıca yapabilme.
- Güvenli giriş seçenekleri sunar.
- Detaylı hesap hareketlerini görüntüleme imkanı.
- Fatura ve ödeme işlemlerinde kolaylık sağlar.
Eksileri
- Bazı özellikler yalnızca belirli cihazlarda çalışıyor.
- Çevrimdışı modda sınırlı erişim imkanı.
- Zaman zaman güncellemelerde sorun yaşanabiliyor.
- Teknik destek hizmeti yetersiz kalabiliyor.
- Bildirimler bazen geç gelebiliyor.
 Analiz eden All-app
Evde ortak kullanılan bir telefonda bankacılık uygulaması açıldığında, asıl mesele yalnızca işlemi hızlıca yapmak değildir; kimin oturum açtığını ve ekranda hangi finansal bilgilerin göründüğünü de düşünmek gerekir. Ben Ziraat Katılım’ı bu açıdan, kendi hesabını mobil cihazından takip eden yetişkin kullanıcıya yönelik bir araç olarak görüyorum. Aile içinde aynı cihaz sırayla kullanılıyorsa, uygulamanın pratikliği kadar hesap sınırlarını koruma alışkanlığı da önem kazanıyor.
Ortak cihazda kullanım: kolaylık ile mahremiyet arasındaki denge
Günlük hayatta bunun karşılığı basit: Bir kişi market alışverişinden sonra hesabını kontrol etmek, diğeri aynı telefonu daha sonra başka bir amaçla kullanmak isteyebilir. Bankacılık uygulamasını ortak cihazda bulundurmak, hesap sahibinin işlemlerine erişimini kolaylaştırır; fakat telefonu paylaşmak, banka oturumunu da paylaşmak anlamına gelmemelidir. Ben böyle bir durumda her kullanıcının kendi giriş bilgilerini gizli tutmasını, işlem bitince oturumu kapatmasını ve telefonu bir başkasına vermeden önce ekranda hesap ya da işlem bilgisi kalmadığını kontrol etmesini öneririm.
Burada önemli ayrım, uygulamanın aynı evde yaşayan kişiler için ortak bir hesap alanı değil, bankacılık müşterisinin kendi işlemlerini yürüttüğü kişisel bir kanal olmasıdır. Evde birden fazla kişinin mali işlerini tek kişinin hesabından yönetmek yerine, herkesin kendi hesabı ve yetkisi sınırında hareket etmesi daha anlaşılır bir düzen sağlar. Başkasının hesabına erişim gerekiyorsa, bunu telefonun el değiştirmesine veya giriş bilgilerinin paylaşılmasına dayandırmak yerine bankanın sunduğu resmi yöntemleri izlemek gerekir.
İlk kurulumda hesabın sınırlarını belirlemek
Uygulama, Ziraat Katılım Bankası A.Ş. tarafından sunulan ücretsiz bir finans uygulaması. İlk kez kullanacak kişinin öncelikle bankayla olan müşteri ilişkisini ve giriş için gereken bilgileri hazır tutması gerekir; uygulamayı indirmek tek başına bir banka hesabı ya da işlem yetkisi oluşturmaz. Bu nedenle, bir aile üyesinin uygulamayı telefona kurmasına yardım etmek ile onun adına bankacılık işlemlerini yürütmek aynı şey değildir. Ben kurulum sırasında telefonu kullanan kişinin kendi hesabıyla giriş yapmasına ve kimlik doğrulama adımlarını kendisinin tamamlamasına dikkat ederdim.
Paylaşılan cihazlarda otomatik doldurma veya kayıtlı oturum gibi kolaylıklar varsa, bunların kim tarafından kullanılabildiğini düşünmek gerekir; cihazı başkasına vermeden önce uygulamadan çıkmak ve ekran kilidini kullanmak iyi bir temel alışkanlıktır. Bunlar uygulamanın özel aile denetimleri olduğu anlamına gelmez, yalnızca ortak cihaz kullanımında hesap sahibinin alabileceği genel önlemlerdir. Özellikle telefon evde çocukların da eline geçiyorsa, bankacılık uygulamasını açık bırakmamak ve işlem bildirimlerini başkalarının görebileceği bir ekranda tutmamak daha yerinde olur.
Uygulamanın PEGI 3 yaş sınıflandırması, bir finans hizmetini çocuklara yönelik bir ürün haline getirmez. Ben bunu içerik sınıflandırması olarak görür, gerçek kullanım kararını hesabın yasal sahibi ve bankacılık erişimi olan yetişkin üzerinden veririm. Çocuğun telefonunu kullanıyor olması, finansal bilgileri görüntülemesi ya da işlem yapması için tek başına yeterli bir gerekçe değildir.
Ev içindeki para işlerini koordine etmek
Bir hanede fatura, düzenli harcama ve birikim takibi çoğu zaman birden fazla kişiyi ilgilendirir; yine de koordinasyon için herkesin aynı banka hesabına girmesi gerekmez. Ben pratik bir düzen kurarken, ödeme sorumluluğunu kimin üstlendiğini ve hangi işlemin tamamlandığını aile içinde ayrıca konuşmayı tercih ederim. Uygulama hesap sahibinin kendi bankacılık işlerini yürütmesine yardımcı olabilir, fakat aile üyeleri arasındaki görev paylaşımının yerini tutmaz.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Örneğin ay sonunda faturaları ödeyen kişi, işlemlerini kendi oturumunda tamamlayıp diğer aile üyelerine yalnızca ödemenin yapıldığını bildirebilir. Bu yaklaşım, hesap hareketlerini herkesin görmesine gerek bırakmadan ev bütçesini koordine etmeyi kolaylaştırır. Bir ödeme başka bir kişinin hesabından yapılacaksa, hangi hesaptan ve kimin onayıyla işlem yapılacağını önceden netleştirmek karışıklığı azaltır. Bu küçük alışkanlık, uygulamada bulunmayan bir aile paylaşım özelliğine bel bağlamak yerine sorumluluğu görünür kılar.
Benzer şekilde, birikim hesabını kontrol etmek ile ortak hedef için ne kadar ayrılacağını konuşmak ayrı işlerdir. Hesap sahibi bakiyesini uygulamada görebilir; ancak bu, diğer kişilerin otomatik olarak aynı bilgiye eriştiği ya da ortak bütçenin uygulama içinde birlikte yönetildiği anlamına gelmez. Hane içinde gizliliğe önem veriliyorsa, rakamları paylaşmadan yalnızca hedef ve ödeme tarihleri üzerinde anlaşmak da işe yarar. Tam tersine, bütçeyi birlikte takip etmek isteyen kişiler için ayrıca ortak kayıt tutabilecekleri bir yöntem daha uygun olabilir.
Kimler için anlamlı, kimler için değil?
Ziraat Katılım’da hesabı bulunan ve temel bankacılık işlerini telefondan takip etmek isteyen biri için uygulama makul bir başlangıç noktası. Hesap bilgilerine bakmak, para transferi ya da fatura ödeme gibi gündelik işleri tek yerde yürütmek isteyen kullanıcı, her işlem için şubeye veya bilgisayara yönelmek zorunda kalmama avantajını hissedebilir. Buna karşılık, başka bir bankanın müşterisi olan ve yalnızca genel bütçe takibi arayan biri için bu uygulama doğal bir seçenek olmayabilir; ihtiyaç, banka hesabı işlemlerinden çok farklı kurumları bir arada görmeyi gerektiriyorsa ayrı bir bütçe aracı daha uygun düşebilir.
Finans uygulamaları arasında tercih yaparken ben önce hangi bankada hesabım olduğuna, sonra da her hafta gerçekten hangi işlemleri yaptığıma bakarım. Ziraat Katılım müşterisi için bankanın kendi uygulamasını kullanmak, hesap ve ödeme işlerini aynı kurumun kanalında toplar. Birden fazla bankadaki hesapları tek ekranda karşılaştırmak isteyen biri ise bu tür kurum odaklı uygulamaların doğal sınırını hesaba katmalı; tek bankaya ait uygulama, çok bankalı bir finans panosuyla aynı ihtiyaca cevap vermez.
Bankacılıkta işlem güvenliği konusunda kesinlik vaat etmek doğru olmaz. Uygulamayı kullanırken cihazı güncel tutmak, giriş bilgilerini kimseyle paylaşmamak ve beklenmedik bir doğrulama isteğinde acele etmemek kullanıcının da sorumluluğudur. Evde birinin “ben senin yerine hallederim” diyerek hesabı açmasını kolaylık saymak kısa vadede pratik görünebilir, ancak kimin hangi işlemi yaptığını belirsizleştirebilir. Ben hesabın sahibinin işlemi kendisinin onaylamasını daha sağlıklı buluyorum.
İlk kullanımda iş akışını sadeleştirmek
Uygulamayı yeni kuran birine tavsiyem, ilk oturumda her menüyü denemeye çalışmak yerine önce en sık yapacağı işi belirlemesi olur. Örneğin amacı fatura ödemekse, işlem öncesinde doğru hesapta olduğuna ve alıcı ya da ödeme bilgisini dikkatle kontrol ettiğine odaklanabilir. Para transferinde de alıcı bilgilerini son kez gözden geçirmek, aceleyle yanlış kişiye gönderim yapma riskini azaltan basit ama değerli bir adımdır. Bunlar belirli bir ekranın yerini veya tasarımını varsaymayan, mobil bankacılıkta işe yarayan dikkat alışkanlıklarıdır.
Hesap bakiyesi ve kart ekstresi gibi bilgileri farklı zamanlarda kontrol etmek de harcamaları daha iyi anlamaya yardımcı olabilir. Ben yalnızca işlem yapmak için değil, düzenli aralıklarla hareketleri gözden geçirmek için de bankacılık uygulamasından yararlanırım. Böylece bir ödeme beklediğimden farklı görünüyorsa bunu fark etmek için ay sonunu beklemem. Ancak uygulamada görülen kayıtları tek başına ev bütçesinin tamamı saymam; nakit harcamalar veya başka kurumlardaki hesaplar ayrıca takip edilmelidir.
Yatırım işlemleri gibi daha karmaşık konularda ise kolay erişimi, karar vermek için yeterli bilgiyle karıştırmamak gerekir. Mobil ekranda işlem yapabilmek rahatlık sağlar ama ürünün koşullarını ve kendi risk tercihini anlamadan işlem yapmayı haklı çıkarmaz. Ben bu tür bir özelliği kullanacak olsam, önce ilgili şartları dikkatle okur, anlamadığım noktada bankanın resmi bilgilendirme kanallarına başvururdum. Uygulamanın sunduğu erişim, finansal kararın sorumluluğunu ortadan kaldırmıyor.
Günlük kullanımda beklentiyi doğru ayarlamak
Uygulama finans kategorisinde yer alıyor; ücretsiz sunulması denemeyi kolaylaştırsa da, bankacılık hizmetlerinin koşulları ve olası işlem maliyetleri uygulamanın ücretsiz olmasıyla aynı konu değildir. Bu ayrımı özellikle para transferi veya başka bir ücret doğurabilecek işlem öncesinde kontrol etmek gerekir. Ben hiçbir bankacılık uygulamasında indirme ücretinin, tüm işlemlerin koşulsuz ve masrafsız olduğu anlamına geldiğini varsaymam.
Uygulamanın sürüm bilgisi 10.1.2 ve çalışması için Android 7.0 veya üzeri gerekiyor. Bu, telefonu eski olan bir kullanıcının kurulumdan önce işletim sistemi uyumluluğunu kontrol etmesini değerli kılar. Telefonun sürümü uygun değilse ya da cihaz paylaşımı nedeniyle bankacılık işlemlerini kişisel telefonda tutmak mümkün değilse, mobil uygulamada ısrar etmek yerine bankanın diğer resmi kanallarını değerlendirmek daha güvenli ve kullanışlı olabilir.
Uygulama 1 milyondan fazla kuruluma ulaşmış; buna karşın ortalama puanı 3,2 ve yaklaşık 6,1 bin puanlama ile 2,9 bin yorum bulunuyor. Ben bu tabloyu tek başına iyi ya da kötü deneyimin kanıtı olarak okumam: bankacılık uygulamalarında cihaz, bağlantı, giriş süreci ve kişinin beklentisi deneyimi ciddi biçimde etkileyebilir. Yorumları incelerken özellikle kendi telefonuna ve yapmak istediği işleme benzeyen güncel kullanıcı deneyimlerine bakmak, genel puandan daha yararlı olabilir.
Uygulama 30 Ocak 2017’de yayımlanmış. Uzun süredir piyasada olması, farklı kullanıcıların tanıdığı bir bankacılık kanalına işaret eder; yine de benim için asıl ölçüt, bugün kullandığım cihazda ihtiyaç duyduğum işlemleri anlaşılır biçimde yapabilmemdir. Android ve iOS kullanımı söz konusu olduğunda da cihaz uyumluluğunu kendi telefonunda kontrol etmek gerekir; bir platformdaki deneyimin diğerinde birebir aynı olacağını varsaymak yerine, kullandığın sürümdeki kullanım akışına bakmak daha gerçekçi olur.
Uygulamanın Kullanıcı Deneyimi
Uygulamayı indirdikten sonra beni karşılayan ilk şey, Ziraat Katılım'ın sade ve anlaşılır arayüzü oldu. Giriş işlemleri oldukça basit ve güvenli. Eğer daha önce internet bankacılığı kullandıysanız, buradaki süreç size oldukça tanıdık gelecektir.
Menüler arasında gezinmek çok kolay. Hesap bilgilerinizi görüntülemek, para transferi yapmak ya da fatura ödemek istediğinizde, işlemler sadece birkaç dokunuş uzağınızda. Bu da uygulamayı günlük finansal ihtiyaçlarınız için gerçekten pratik bir hale getiriyor.
Öne Çıkan Özellikler
Uygulamanın en sevdiğim yanlarından biri, geniş işlem yelpazesi sunması. İster birikim hesabınızı kontrol edin, ister kredi kartı ekstrenizi görüntüleyin; her şey elinizin altında. Üstelik, yatırım işlemleri gibi daha karmaşık finansal işlemleri bile kolayca yönetebiliyorsunuz.
Ayrıca, Ziraat Katılım'ın sunduğu güvenlik önlemleri de göz ardı edilemez. Uygulama, çift aşamalı kimlik doğrulama gibi özelliklerle, kullanıcıların bilgilerini koruma altına alıyor. Bu da özellikle finansal verilerinizi güvende tutmak istediğinizde büyük bir artı.
Performans ve Teknik Ayrıntılar
Teknik anlamda, uygulamanın performansı oldukça tatmin edici. Hızlı bir şekilde açılıyor ve işlemler arasındaki geçişler kesintisiz. Bu da kullanıcı deneyimini olumlu etkileyen önemli bir faktör.
Uygulama, hem Android hem de iOS platformlarında sorunsuz çalışıyor. Güncellemeler düzenli olarak geliyor ve bu, uygulamanın sürekli gelişim içinde olduğunu gösteriyor. Geliştirici ekibin kullanıcı geri bildirimlerine değer verdiği ve sürekli iyileştirmeler yaptığı açıkça görülüyor.
Sonuç ve Genel Değerlendirme
Genel olarak, Ziraat Katılım uygulaması finansal işlemlerini mobil cihazlardan yönetmek isteyen kullanıcılar için harika bir seçenek. Hem güvenli hem de kullanıcı dostu yapısıyla, günlük ihtiyaçlarınızı karşılamak için ideal bir araç sunuyor.
Eğer henüz denemediyseniz, uygulamayı indirip bir göz atmanızı kesinlikle öneririm. Özellikle finansal işlemlerinizde hız ve güvenlik arıyorsanız, Ziraat Katılım beklentilerinizi fazlasıyla karşılayacaktır.
Sıkça Sorulan Sorular
Ziraat Katılım uygulamasını kullanarak hangi bankacılık işlemlerini gerçekleştirebilirim?
Ziraat Katılım uygulaması, kullanıcılarına hesap bakiye sorgulama, para transferi, fatura ödeme, kredi kartı işlemleri ve yatırım hesapları yönetimi gibi çeşitli bankacılık hizmetleri sunar. Uygulama aracılığıyla ayrıca şube ve ATM lokasyonlarını bulabilir, güncel döviz kurları ve finansal haberleri takip edebilirsiniz.
Ziraat Katılım uygulaması güvenli mi?
Evet, Ziraat Katılım uygulaması, kullanıcıların kişisel ve finansal bilgilerini korumak için gelişmiş güvenlik protokolleri kullanır. Uygulama, şifreleme teknolojileri, iki faktörlü kimlik doğrulama ve biyometrik giriş gibi güvenlik özellikleri sunarak kullanıcıların hesaplarını güvende tutmayı hedefler.
Uygulama üzerinden hangi cihazlardan giriş yapabilirim?
Ziraat Katılım uygulaması, hem Android hem de iOS cihazlar için uyumludur. Cihazınızın işletim sistemi Android 5.0 veya üzeri ya da iOS 11.0 veya üzeri olmalıdır. Uygulamayı Google Play Store veya Apple App Store üzerinden kolayca indirip yükleyebilirsiniz.
Uygulamanın kullanımı ücretli mi?
Ziraat Katılım uygulaması, kullanıcılarına ücretsiz olarak sunulmaktadır. Ancak, uygulama üzerinden yapılan bazı bankacılık işlemleri için belirli ücretler alınabilir. Bu ücretler, para transferleri veya döviz alım-satım gibi işlemler için geçerli olabilir. Detaylı bilgi için bankanın ücret tarifesine göz atabilirsiniz.
Uygulama üzerinden müşteri hizmetlerine nasıl ulaşabilirim?
Ziraat Katılım uygulaması, kullanıcılarına doğrudan müşteri hizmetleri ile iletişime geçme imkanı sunar. Uygulama içerisindeki "İletişim" veya "Yardım" bölümünden müşteri hizmetleri numarasına ulaşabilir veya e-posta yoluyla destek alabilirsiniz. Ayrıca, sıkça sorulan sorular bölümünden de birçok soruya yanıt bulabilirsiniz.